
Kysy kiinteistösijoittajalta, paljonko ensi vuoden vuokratuotot ovat, niin saat kaksi vastausta. Asset manager laskee luvun tiloista ja sopimuksista. Talousjohtaja laskee sen tileistä ja kustannuspaikoista. Molemmat ovat oikeassa, eivätkä luvut silti täsmää.
Kyse ei ole osaamisesta. Kyse on siitä, että samalla kolikolla on kaksi eri puolta.
Vuokrauksen ja asset managementin näkökulmasta kiinteistö koostuu vuokrattavista tiloista ja niissä tuotettavista palveluista. Tila 2.14 on 340 m² toimistoa, sopimus päättyy maaliskuussa 2028 ja indeksi tarkistetaan tammikuussa. Laskulla sopimus purkautuu vuokralajeiksi: pääomavuokra, ylläpitovuokra, autopaikat, sähkö, siivous, kertaluonteinen muutostyö. Kaikki laskutettava on oma vuokralajinsa. Tämä on tilat ja tuotteet -näkökulma.
Taloushallinto näkee saman kiinteistön kustannuspaikkana, jonka tapahtumat kirjautuvat tileille. Vuokratuotot omalle tililleen, sähkön edelleenlaskutus omalleen, kulut omilleen. Budjetti ja ennuste rakennetaan talo ja tili kerrallaan, koska niin rakentuvat myös tilinpäätös, rahoittajaraportointi ja konsernin luvut. Tämä on talot ja tilit -näkökulma.
Ongelma syntyy, kun ennuste tehdään kahteen kertaan: asset manager tiloittain Excelissä, controller tileittäin budjetointityökalussa. Raportointikauden lopussa joku yrittää selittää erotusta.
Olisi houkuttelevaa päättää, kumpi näkökulma voittaa. Se ei vain toimi käytännössä. Vuokrausta ei voi johtaa tileillä, eikä kirjanpitoon voi kirjata tiloja.
Toimiva ratkaisu on sopia yhteinen alin taso ja yksi looginen käännös sen päälle:
Tilan 2.14 sopimus käännettynä molemmille kielille. Vasen puoli on vuokrauksen näkymä, oikea taloushallinnon. Tilinumerot ovat havainnollistavia.
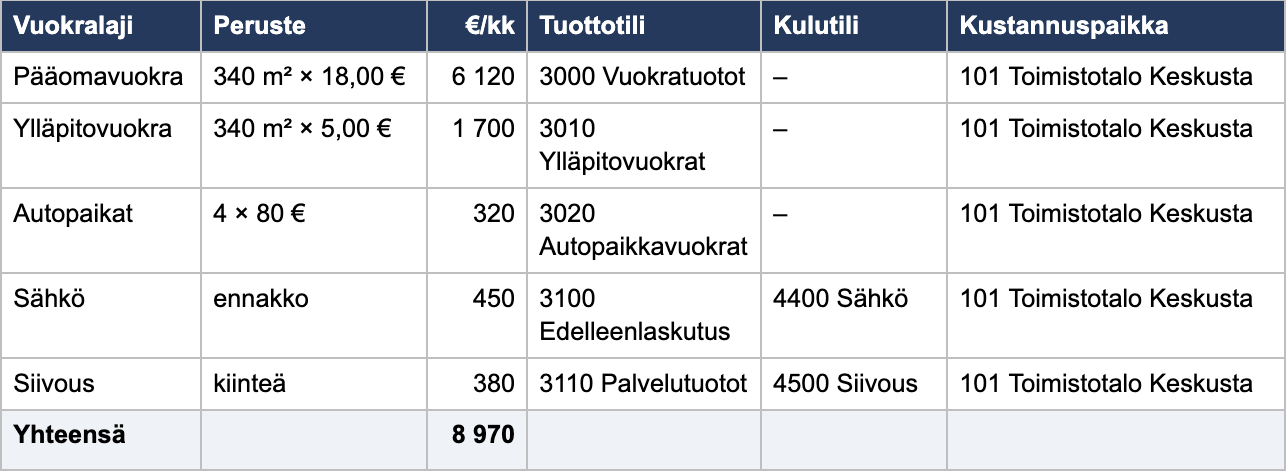
Asset manager lukee taulukkoa vasemmalta: mitä tila tuottaa ja millä perusteella. Controller lukee sitä oikealta: mitä kustannuspaikalle kirjautuu ja millä tilillä. Luku on sama, koska se on laskettu vain kerran.
Kulut ovat luonteva poikkeus: ne syntyvät toimittajasopimuksista eivätkä vuokrasopimuksista, joten niitä ennustetaan tileittäin. Kuten taulukon kaksi alinta riviä näyttävät, palveluissa tuotto- ja kulupuoli kannattaa kytkeä samaan vuokralajiin. Silloin nähdään suoraan, paljonko esimerkiksi sähkön tai siivouksen edelleenlaskutuksesta jää katetta tai vajetta.
Kun molemmat näkymät syntyvät samasta datasta, kysymys "miksi vuokratuotto laskee kolmannella kvartaalilla?" ratkeaa yhdellä porautumisella: tila 2.14 vapautuu syyskuussa, ja uuden vuokralaisen oletetaan aloittavan marraskuussa. Controllerin ei tarvitse soittaa asset managerille, eikä asset managerin tarvitse tuottaa erillistä laskelmaa.
Hyöty jakautuu kaikille osapuolille:
Kahden näkökulman väliin ei ratkaisuksi riitä uusi raportti tai integraatio. AI:kaan ei ole perusteiltaan deterministinen, joten sen käyttökään ei asiaa ratkaise. Tarvitaan sopimus siitä, mikä on pienin yhteinen yksikkö ja miten vuokralajit ja tilat kääntyvät tileiksi ja kustannuspaikoiksi. Järjestelmä voi ylläpitää tätä käännöstä automaattisesti, mutta sen säännöt päättää omistaja.
Kun se on tehty kerran, ennustamisesta ei tule helppoa – mutta siitä tulee yhteistä ja yhtenäistä.
Assetissa vuokrareskontran vuokralajit ja tilat kytketään tileihin ja kustannuspaikkoihin, jolloin sama ennuste näkyy sekä asset managementille että taloushallinnolle. Jos haluat nähdä, miltä tämä näyttää omalla kiinteistösalkulla, ota yhteyttä ja varaa tapaaminen.


